
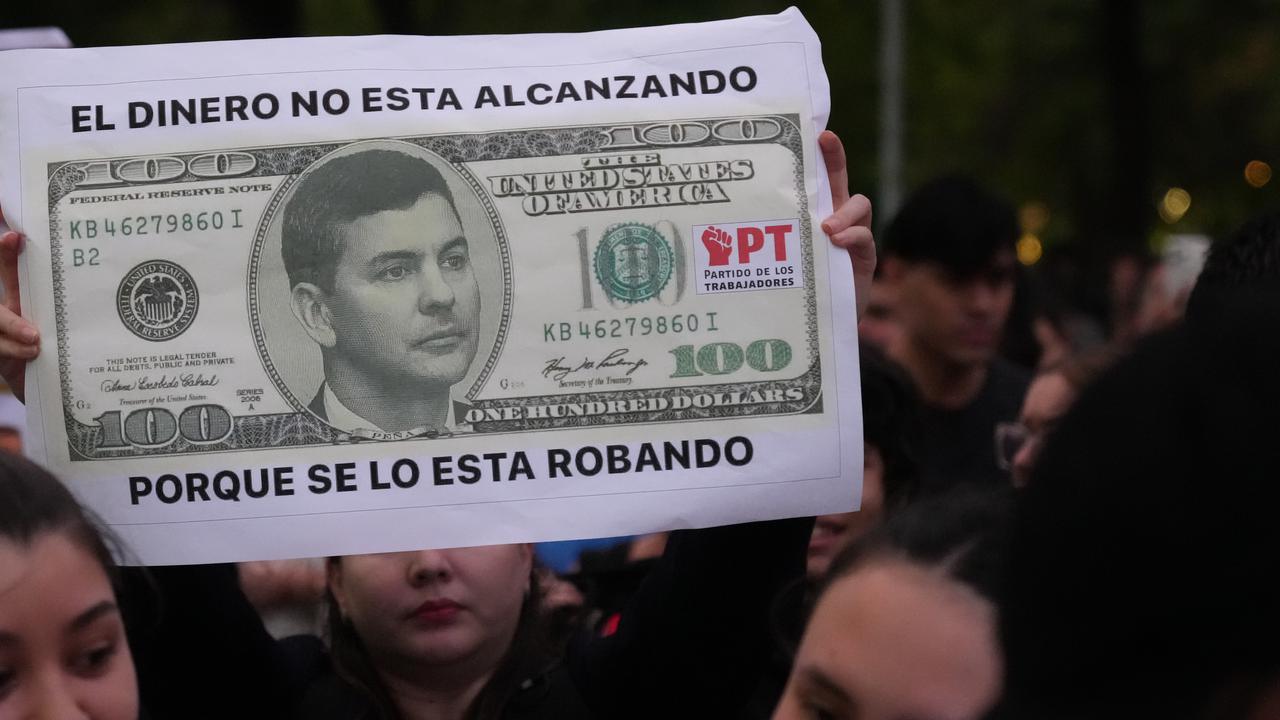
Ueno Bank Paraguay yang sempat menjadi bank digital favorit kini terguncang dan diambil alih regulator. Pemeriksaan mengungkap dugaan praktik kredit berisiko kepada pihak terafiliasi. Menurut AP News, Jumat (6/11/2026), gejolak ini memantik pertanyaan besar soal tata kelola dan efektivitas pengawasan.
Dalam kurang dari lima tahun, Ueno bertransformasi dari perusahaan pembiayaan yang kurang dikenal menjadi salah satu bank digital paling populer di Paraguay. Seusai memperoleh izin perbankan pada 2023, bank ini agresif menggaet nasabah melalui promosi, termasuk cashback untuk belanja kebutuhan sehari-hari.
Ekspansi juga tampak dari jaringan layanan yang meluas ke lebih dari 70 lokasi, kemitraan sebagai sponsor tim nasional sepak bola Paraguay, hingga penempatan merek di stadion utama. Ueno bahkan mengklaim lebih dari 60 persen penduduk dewasa Paraguay telah menjadi nasabah.
Advertisement
Kredit Terafiliasi di Ueno Bank Jadi Sorotan Regulator
Persoalan Ueno Bank mencuat setelah pemeriksa bank sentral pada Juni menemukan pola penyaluran kredit berisiko kepada pihak internal.
Mengacu laporan harian Paraguay, ABC Color, pinjaman dalam jumlah besar diduga diberikan kepada perusahaan yang berhubungan dengan pemilik bank.
Sejumlah fasilitas kredit disebut melampaui batas ketentuan serta tidak ditopang agunan yang memadai untuk menutup potensi kerugian.
Pemeriksaan lanjutan menemukan dokumentasi kredit yang tidak memadai, sementara sebagian pengeluaran tercatat keliru sebagai aset.
Setelah pembetulan laporan keuangan, modal Ueno turun hingga kurang dari separuh dari syarat minimum. Regulator kemudian mengambil alih pengelolaan bank tersebut.
Isu independensi pengawasan turut mencuat karena Presiden Santiago Pe�f1a menunjuk Carlos CarvalloDmantan pimpinan Financiera Ueno, cikal bakal Ueno Bankuntuk memimpin bank sentral Paraguay. Situasi ini menimbulkan pertanyaan mengenai jarak pengawasan terhadap lembaga keuangan yang memiliki kedekatan dengan lingkaran kekuasaan.
Advertisement
Pertumbuhan Tanpa Tata Kelola Berujung Krisis Hukum
Kasus ini menjadi pengingat bahwa ekspansi bisnis di perbankan digital harus berjalan seiring pengelolaan risiko yang disiplin.
Promosi agresif, lonjakan jumlah nasabah, dan pelebaran jaringan dapat mendongkrak popularitas, namun tidak otomatis mencerminkan kualitas aset maupun kecukupan modal.
Pada Ueno, inti persoalan berada pada praktik pemberian kredit, pencatatan keuangan, dan kemampuan permodalan menyerap kerugian.
Krisis turut memicu penyelidikan terhadap sejumlah pejabat bank dan unsur pemerintahan. Jaksa menelusuri dugaan pelanggaran kepercayaan serta percobaan penipuan yang melibatkan pengurus dan pihak terkait.
Sebanyak 27 pejabat dan pihak yang berkaitan dengan bank telah didakwa. Enam eksekutif diperintahkan ditahan sambil menunggu persidangan, sementara dua lainnya ditempatkan dalam tahanan rumah.
Keberhasilan menarik nasabah karenanya harus diimbangi tata kelola yang kuat, transparansi laporan keuangan, dan pengawasan efektif. Tanpa pengendalian risiko yang memadai, laju pertumbuhan justru dapat memperbesar dampak ketika sebuah bank gagal.