
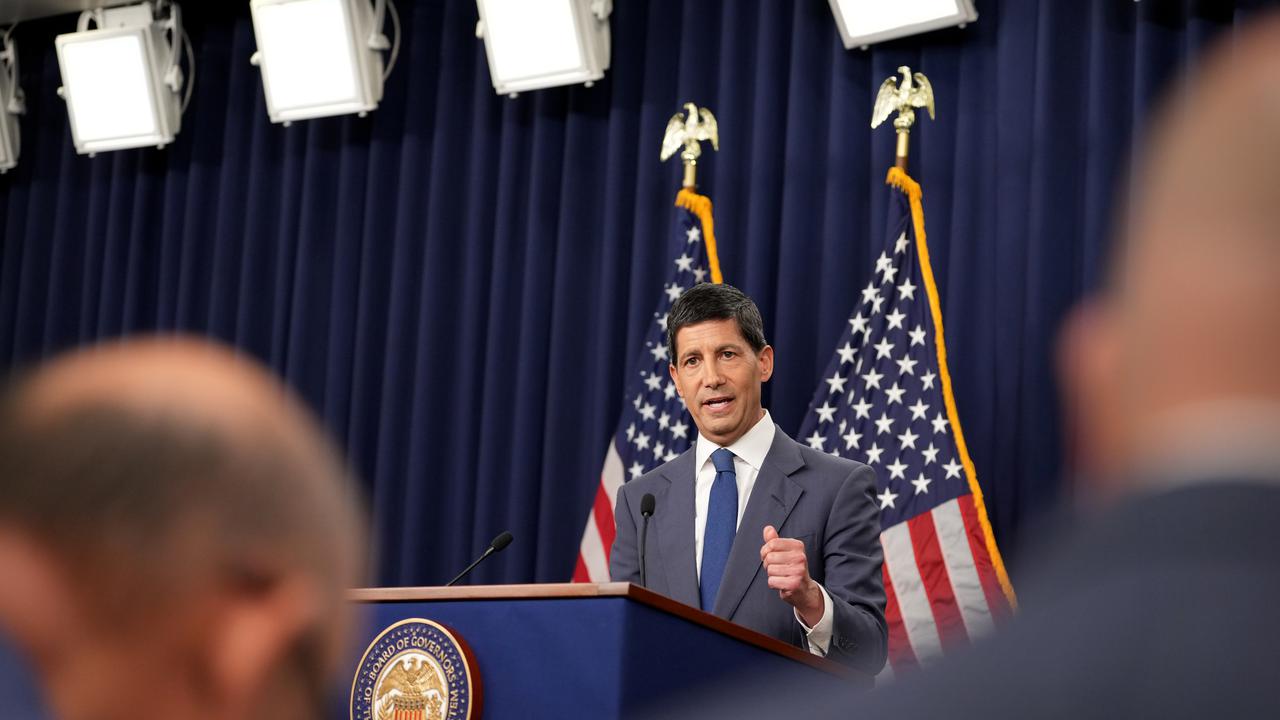
Federal Reserve (The Fed) menaikkan suku bunga acuan sebesar 25 basis poin menjadi kisaran 3,75%-4% usai pertemuan September, dikutip dari CNBC, Kamis (17/9/2026).
Langkah ini diambil ketika inflasi konsumen AS kembali meningkat pada Agustus di tengah perang dengan Iran.
Kenaikan tersebut diputuskan oleh Federal Open Market Committee (FOMC) yang dipimpin Ketua The Fed Kevin Warsh, meski Presiden Donald Trump terus mendorong agar suku bunga diturunkan.
Kebijakan moneter ini diperkirakan berdampak luas pada biaya kartu kredit, kredit kendaraan, kredit pemilikan rumah (KPR), hingga imbal hasil rekening tabungan.
Federal funds rate adalah suku bunga yang digunakan bank saat saling meminjamkan dana untuk jangka waktu semalam. Masyarakat tidak meminjam langsung pada tingkat ini, namun keputusan The Fed sangat memengaruhi biaya pinjaman dan imbal hasil tabungan konsumen.
Advertisement
Pengaruh ke Keuangan Rumah Tangga
Untuk pinjaman jangka pendek, bank merujuk pada prime rate yang umumnya sekitar tiga poin persentase di atas federal funds rate.
Adapun bunga jangka panjang lebih dipengaruhi ekspektasi inflasi dan kondisi ekonomi secara keseluruhan.
Kenaikan 25 basis poin ini merupakan yang pertama sejak Juli 2023 dan akan mendorong prime rate naik, sehingga biaya pembiayaan sejumlah pinjaman konsumen ikut meningkat.
Ekonom Kepala Moody's, Mark Zandi, menilai rumah tangga dengan aset lebih besar cenderung lebih siap menghadapi perubahan suku bunga.
"Rumah tangga yang lebih kaya dan umumnya lebih tua akan lebih mampu menghadapi suku bunga yang lebih tinggi, karena mereka cenderung tidak perlu meminjam dan, jika memiliki utang, biasanya berupa KPR berbunga rendah yang mereka kunci selama pandemi," kata Zandi.
"Mereka juga lebih mungkin memiliki rekening tabungan yang akan menghasilkan bunga lebih tinggi," lanjutnya.
Sejalan dengan itu, Analis Keuangan Konsumen LendingTree, Matt Schulz, mengatakan kenaikan suku bunga menjadi kabar baik bagi penabung namun kurang menguntungkan bagi peminjam.
Advertisement
Kartu Kredit Tertekan Kenaikan The Fed
Menurut Analis Keuangan Konsumen LendingTree, Matt Schulz, kenaikan bunga The Fed berdampak berbeda bagi penabung dan peminjam.
"Kenaikan suku bunga merupakan kabar baik bagi penabung, tetapi buruk bagi peminjam. Artinya, Anda akan mendapatkan imbal hasil lebih baik dari rekening tabungan berbunga tinggi dan deposito, tetapi juga akan menghadapi bunga kartu kredit yang lebih tinggi," ujar Schulz.
Sebagian besar kartu kredit memiliki suku bunga variabel yang sangat terkait dengan kebijakan The Fed. Ketika federal funds rate naik, prime rate ikut meningkat dan bunga kartu kredit biasanya menyesuaikan dalam beberapa siklus tagihan.
"Pemegang kartu harus memperkirakan APR kartu kredit mereka naik seperempat poin dalam beberapa bulan ke depan setelah langkah The Fed," kata Schulz.
"Bagi kebanyakan orang, kenaikan suku bunga satu kali ini mungkin hanya menambah satu atau dua dolar pada tagihan bulanan. Namun, bagi mereka yang sudah kesulitan membayar utang kartu kredit, kenaikan berapa pun tentu tidak diinginkan," lanjutnya.
Analisis situs keuangan pribadi WalletHub memperkirakan kenaikan 25 basis poin ini secara agregat dapat menambah sekitar US$ 2 miliar biaya bunga bagi pengguna kartu kredit dalam 12 bulan ke depan.
Advertisement
KPR: Bunga Tetap dan Mengambang
Berbeda dengan kartu kredit, pemilik KPR dengan bunga tetap tenor 15 tahun maupun 30 tahun tidak langsung terdampak oleh kenaikan suku bunga The Fed.
Suku bunga KPR tetap lebih banyak mengikuti pergerakan imbal hasil Treasury AS bertenor 10 tahun serta kondisi pasar obligasi secara umum.
Namun, ketika imbal hasil obligasi naik, bunga KPR baru cenderung ikut meningkat. Wakil Presiden sekaligus Kepala Riset dan Konsultasi AS TransUnion, Michele Raneri, mengaitkannya dengan sensitivitas tinggi imbal hasil terhadap ekspektasi inflasi.
Imbal hasil Treasury AS bergerak naik karena pasar memperkirakan harga barang dan jasa akan lebih tinggi. Imbal hasil Treasury 10 tahun bahkan sempat menembus 5% pada Selasa, level tertinggi dalam 19 tahun.
"Sebagai gambaran, peminjam yang membiayai KPR baru rata-rata sebesar US$ 389.367 dengan APR rata-rata 6,78% dapat melihat pembayaran bulanan meningkat sekitar US$ 65 jika suku bunga KPR naik seperempat poin," kata Raneri.
Sementara itu, KPR dengan bunga mengambang (adjustable-rate mortgage/ARM) dan home equity line of credit (HELOC) lebih langsung terpengaruh kebijakan The Fed karena mengikuti prime rate. Sebagian besar ARM menyesuaikan bunga setahun sekali, sedangkan HELOC dapat berubah segera.