
Persaingan industri pembayaran digital di Indonesia kini memasuki babak baru. Konsumen tidak lagi sekadar mencari kemudahan dan kecepatan bertransaksi, melainkan juga menuntut keuntungan finansial nyata, mulai dari efisiensi biaya, fleksibilitas pembayaran, hingga beragam insentif yang membantu menghemat pengeluaran harian.
Pergeseran perilaku ini sejalan dengan semakin matangnya kebiasaan masyarakat dalam menggunakan layanan keuangan digital. Riset MarkPlus bertajuk E-Wallet Research 2026: Usage Behavior & QRIS Landscape terhadap 400 responden di berbagai kota di Indonesia mencatat, sebanyak 90,3% responden telah menggunakan dompet digital selama lebih dari dua tahun.
Temuan tersebut menunjukkan bahwa dompet digital telah menjadi bagian tak terpisahkan dari aktivitas ekonomi harian masyarakat. Fungsinya tak lagi terbatas untuk belanja daring, tetapi juga mencakup pembayaran di gerai fisik (merchant),transfer dana, hingga pembelian produk digital.
Dalam riset tersebut, ShopeePay menempati posisi pertama sebagai dompet digital yang paling sering digunakan dengan porsi 40%, disusul GoPay (34,3%), DANA (15,3%), dan OVO (1,8%).
Dari sisi tingkat rekomendasi pengguna, ShopeePay juga berada di urutan teratas dengan 38%, diikuti GoPay (35,5%), DANA (13,8%), LinkAja (2,5%), dan OVO (1,8%). Angka ini mempertegas bahwa loyalitas pengguna kini sangat ditentukan oleh manfaat langsung yang mereka rasakan.
Chief Marketing Officer MarkPlus Corp (MCorp), Yosanova Savitry menjelaskan bahwa ekspektasi konsumen terhadap layanan dompet digital terus berevolusi. Kecepatan transaksi memang tetap menjadi syarat dasar, tetapi masyarakat kini juga menimbang fleksibilitas serta keuntungan ekonomi yang bisa langsung dinikmati.
"Memahami perubahan preferensi tersebut dan secara konsisten menghadirkan pengalaman transaksi yang relevan, mudah diakses, dan menguntungkan menjadi kunci untuk tetap kompetitif sekaligus membangun hubungan jangka panjang dengan konsumen," ujarnya.
Advertisement
QRIS Jadi Motor Utama Transaksi Digital
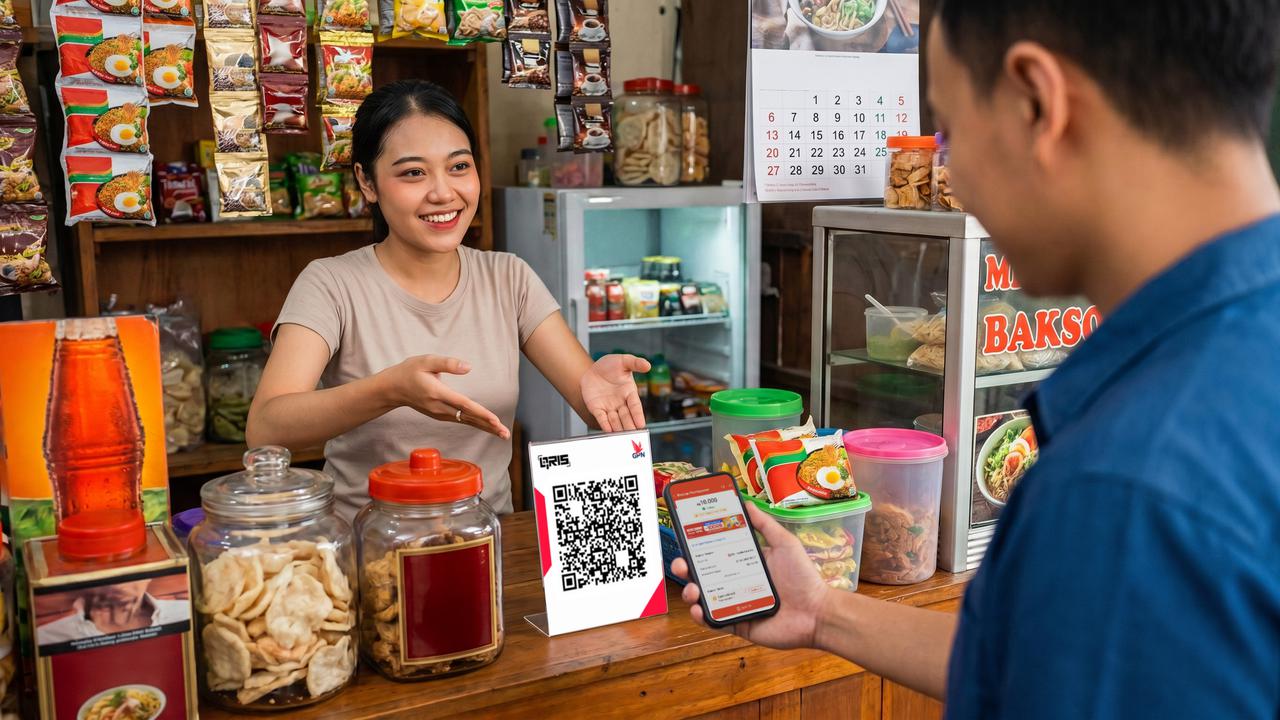
Salah satu pendorong terbesar lonjakan transaksi digital saat ini adalah penggunaan Quick Response Code Indonesian Standard (QRIS). Riset MarkPlus mencatat sebanyak 85,3% responden memanfaatkan QRIS melalui dompet digital,menjadikannya fitur yang paling sering dipakai.
Setelah QRIS, fitur lain yang paling banyak digunakan berturut-turut adalah transfer dana ke rekening bank atau sesama dompet digital (77,3%), belanja daring (70,8%), serta pembelian produk digital (69%).
Bagi para pengguna QRIS, kemudahan dan kecepatan transaksi menjadi alasan utama (80,8%), diikuti luasnya jaringan merchant (54,4%) serta ketersediaan promo dan cashback (51,3%). Selain itu, 30% pengguna QRIS turut mempertimbangkan kelengkapan opsi sumber dana saat memilih aplikasi pembayaran.
Pada kategori transaksi QRIS ini, ShopeePay kembali unggul sebagai merek yang paling diingat konsumen (top of mind) sebesar 37,7% sekaligus paling sering digunakan dengan porsi 40,5%.
Advertisement
Efisiensi Biaya Transfer hingga Tren PayLater
Di luar pembayaran QRIS, biaya transfer yang hemat juga menjadi daya tarik krusial. Sebanyak 41,8% responden mengandalkan ShopeePay untuk transaksi transfer dana, diikuti GoPay (33,7%) dan DANA (17,7%).
Sementara itu, untuk pembelian produk digital, ShopeePay digunakan oleh 39,5% responden dengan harga yang kompetitif sebagai pertimbangan utama bagi 65,6% konsumen. Dari sisi agresivitas promo, ShopeePay juga dinilai paling banyak menawarkan insentif oleh 56,8% responden, disusul GoPay (33,5%), DANA (4,8%), dan OVO (2%).
Di sisi lain, pemanfaatan layanan kredit digital ikut menunjukkan pertumbuhan pesat. Sebanyak 86,5% responden mengaku pernah menggunakan fasilitas kredit digital. Dari kelompok tersebut, 90,8% di antaranya memanfaatkan fitur bayar nanti (PayLater), dengan SPayLater mendominasi penggunaan sebesar 77,4%.
Yosanova menilai para penyedia jasa pembayaran digital perlu menjaga konsistensi manfaat agar konsumen tetap setia.Strategi bisnis tidak cukup bertumpu pada promo jangka pendek, melainkan harus ditopang layanan yang praktis, hemat,dan andal.
Dinamika persaingan ini sekaligus mencerminkan besarnya potensi ekonomi digital Indonesia. Kemampuan pemain industri menghadirkan transaksi yang efisien dan terjangkau akan menjadi fondasi penting dalam menjaga kepercayaan konsumen serta mendorong pertumbuhan ekonomi digital secara berkelanjutan.