Di mata mayoritas Generasi Z dan Milenial, narasi soal 'dana pensiun' sering kali terdengar kaku, membosankan, dan terasa sangat jauh. Padahal, kelompok usia ini kini mendominasi angkatan kerja produktif di Indonesia. Anggapan bahwa masa tua masih sangat lama menciptakan jurang (gap) pemahaman yang cukup besar dalam perencanaan keuangan masa depan.
Persoalan ini mengemuka dalam ajang Indonesia Pension Fund Summit (IPFS) 2026, sebuah forum diskusi nasional yang menghimpun Asosiasi Dana Pensiun Indonesia (ADPI), Otoritas Jasa Keuangan (OJK), DPLK, pelaku industri jasa keuangan, hingga regulator pada Kamis (24/9) dan Jumat (25/9).
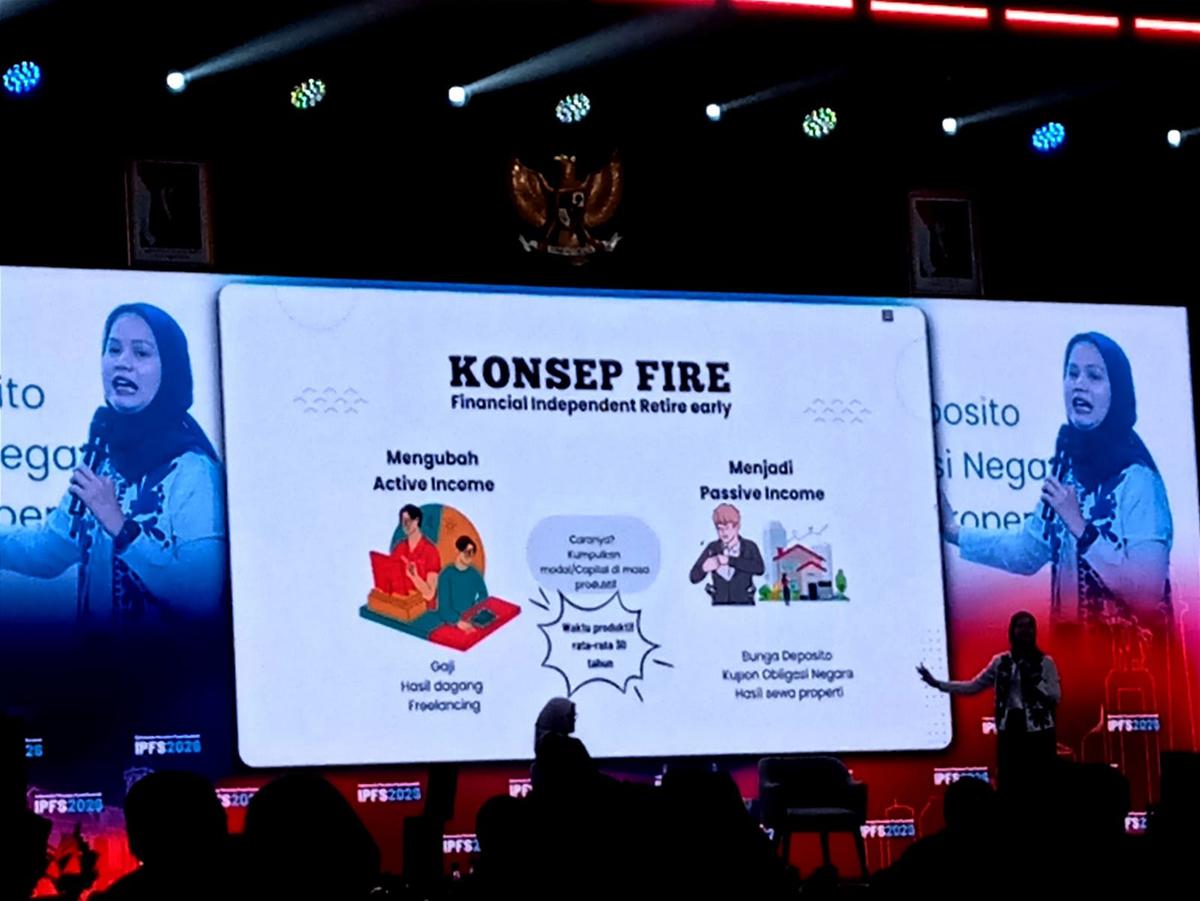
Hadir sebagai narasumber pada hari kedua gelaran, Perencana Keuangan Independen, Nadia Harsya, membagikan edukasi finansial yang berfokus pada generasi muda. Untuk menjembatani gap pemahaman tersebut, Nadia memperkenalkan pendekatan Financial Independence, Retire Early (FIRE) sebagai bentuk rebranding strategi jaminan hari tua yang lebih relevan bagi generasi muda.
"Ketika dana pensiun ini kita tweak, kita pindahkan sudut pandangnya menjadi FIRE, oh, bisa lho kamu pensiun enggak nunggu 55 tahun. Bisa lho kita pensiun enggak nunggu akhir dari karier kita. Kita bisa lho ternyata punya pilihan untuk mengerjakan apa yang kita suka aja. Jadi enggak usah pusing mikirin gaji, dan itu tertuang dalam konsep FIRE,” ujar Nadia.
Nadia menekankan bahwa strategi FIRE bukan berarti berhenti bekerja sepenuhnya di usia muda. Sebaliknya, konsep ini memberikan kebebasan bagi seseorang untuk memilih dan melakukan hal yang mereka sukai tanpa perlu mengkhawatirkan biaya hidup lagi, karena fondasi finansialnya telah mapan.
Advertisement
Mengubah Active Income Menjadi Passive Income
Agar kampanye literasi keuangan efektif menyasar anak muda, pendekatan konvensional memang harus ditinggalkan. Konsep FIRE hadir mengubah sudut pandang sekaligus memantik rasa ingin tahu Gen Z dan Milenial terhadap pentingnya jaminan hari tua.
Pada dasarnya, mekanisme FIRE bekerja dengan menransformasi pendapatan aktif (active income) menjadi pendapatan pasif (passive income).
- Active income: Pendapatan harian atau bulanan yang bersumber langsung dari gaji kerja.
- Passive income: Arus kas yang terus mengalir dari kepemilikan aset tanpa harus bekerja secara fisik setiap saat—seperti bunga deposito, kupon obligasi negara, hingga hasil sewa properti.
Kunci utama pencapaian FIRE adalah kedisiplinan menyisihkan active income sejak memasuki usia produktif. Semakin agresif persentase tabungan yang disisihkan setiap bulan, makin cepat pula durasi waktu yang dibutuhkan untuk mencapai titik pensiun.
Advertisement
Menyeimbangkan Future dan YOLO
Dalam penerapannya, Nadia mengingatkan pentingnya pembagian alokasi keuangan yang bijak. Generasi muda perlu membagi arus kas secara seimbang antara kebutuhan hari ini (for today), persiapan masa depan (for future), serta porsi untuk menikmati hidup (for YOLO), agar target kebebasan finansial melalui FIRE dapat terkejar secara realistis.
Pergeseran narasi ini terbukti efektif dalam membangkitkan kesadaran finansial anak muda yang sebelumnya enggan menabung untuk hari tua.
"Dulu, Gen Z dan Milenial tuh enggak ada yang pengin ngumpulin dana pensiun. "Aduh, apa sih? Lama banget," gitu. Tapi ketika konsepnya di-tweak menjadi Financial Independence, Retire Early, retire early doing what you love, mereka akan jauh lebih invested dan tertarik untuk mengumpulkan uang pensiunnya,” tutup Nadia.