
Otoritas Jasa Keuangan (OJK) mengungkapkan telah melakukan reformasi besar-besaran terhadap industri perasuransian nasional selama empat hingga lima tahun terakhir. Reformasi tersebut dilakukan untuk memperbaiki fondasi industri, meningkatkan kepercayaan masyarakat, serta menyelaraskan standar pengelolaan perusahaan asuransi Indonesia dengan praktik internasional.
Kepala Eksekutif Pengawas Perasuransian, Penjaminan, dan Dana Pensiun (PPDP) OJK, Ogi Prastomiyono mengatakan, reformasi dilakukan menyusul berbagai persoalan yang sempat membuat kepercayaan masyarakat terhadap industri asuransi menurun. Menurut dia, beberapa tahun lalu industri asuransi kerap menghadapi protes dari pemegang polis akibat persoalan pembayaran klaim. Bahkan, sejumlah persoalan tersebut sampai dibawa ke DPR dan kantor OJK.
Ogi menambahkan, kondisi tersebut menjadi salah satu alasan OJK melakukan pembenahan secara struktural terhadap industri perasuransian. Upaya itu dilakukan melalui peningkatan standar atau raising the bar agar perusahaan asuransi nasional memiliki fondasi yang lebih kuat dan mampu bersaing dengan industri di negara lain.
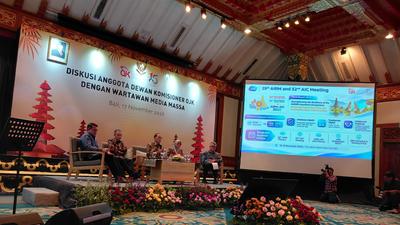
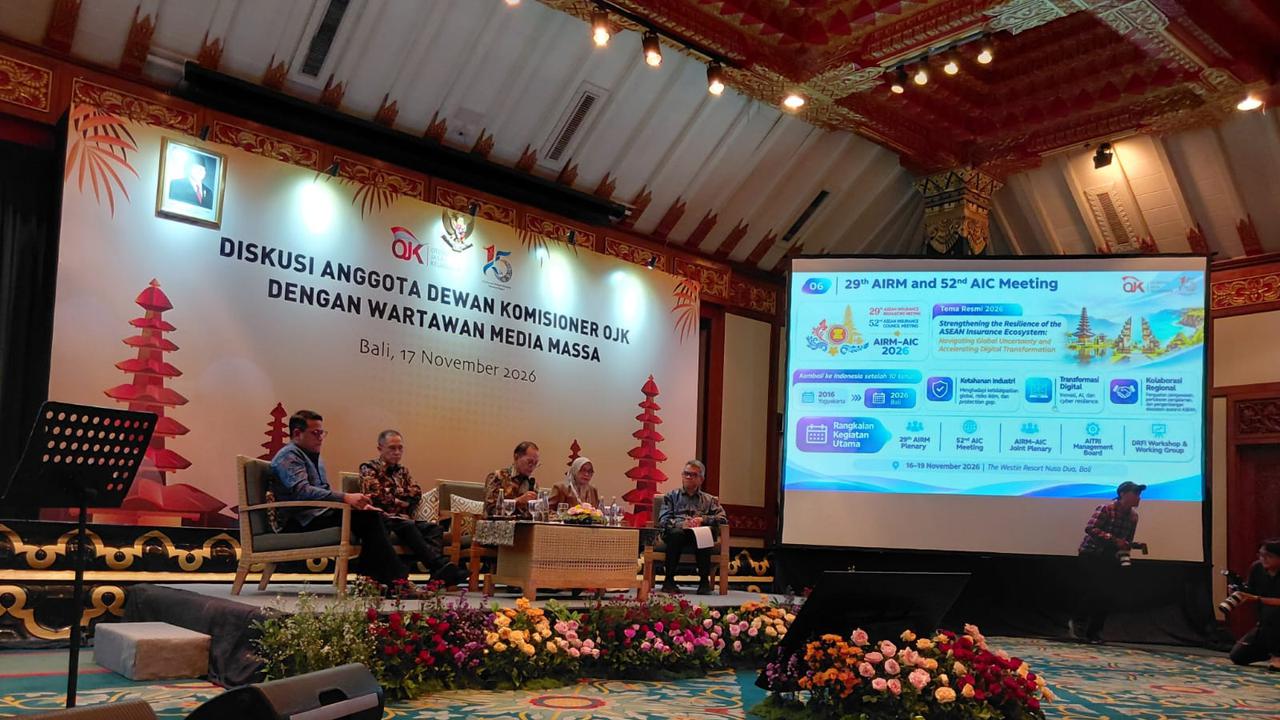
"Sehingga apa yang kita lakukan selama empat sampai lima tahun terakhir ini adalah memperbaiki fondasi industri perasuransian kita. Sekarang sudah hampir jarang isu-isu demo besar terkait komplain terhadap asuransi. Karena kita membangun fondasi secara struktural, yang kita sebut sebagai raising the bar," kata Ogi dalam diskusi dengan media di Hotel Nusa Dua Bali, Selasa (17/11).
Ogi menyebut terdapat lima pilar utama dalam reformasi industri perasuransian yang telah dan sedang dijalankan OJK. Pertama, penguatan permodalan dan ketahanan keuangan.
OJK meningkatkan standar permodalan perusahaan asuransi agar memiliki kemampuan finansial yang memadai dalam memenuhi kewajiban kepada pemegang polis. Menurut Ogi, kekuatan modal menjadi faktor penting karena berkaitan langsung dengan kemampuan perusahaan dalam memberikan perlindungan dan menjamin risiko yang ditanggung nasabah.
"Kalau perusahaan asuransi mau menjamin, maka harus memiliki modal yang kuat. Kalau modalnya tidak kuat, kemampuan untuk melakukan penjaminan akan terbatas. Karena itu, kita menaikkan standar modal untuk perusahaan asuransi," kata Ogi.
Penguatan permodalan tersebut dilakukan secara bertahap, dengan tahap pertama pada 2026 dan tahap kedua pada 2028. Selain modal, OJK juga melakukan pembenahan terhadap ketentuan solvabilitas perusahaan asuransi, termasuk metodologi penghitungan Risk Based Capital (RBC). Ogi menyebut metodologi RBC tengah ditinjau agar pengukuran kesehatan keuangan perusahaan asuransi menjadi lebih baik.
"Kita juga melakukan peningkatan solvabilitas. Sekarang metodologinya sedang kita review dan sudah lebih baik. Kita juga akan mengeluarkan POJK terkait solvabilitas atau new RBC," ujar dia.
Pada pilar pertama ini, OJK juga mendorong pemisahan atau spin off unit usaha syariah perusahaan asuransi. Kebijakan tersebut ditargetkan dilaksanakan paling lambat akhir 2026. Pada awal 2027 diperkirakan akan ada tambahan sekitar 20 perusahaan asuransi syariah yang beroperasi secara penuh atau full-fledged.
"Jadi nanti di awal 2027 akan bertambah kira-kira 20 perusahaan asuransi syariah baru. Sehingga pada 2027 akan ada total sekitar 38 perusahaan asuransi full-fledged syariah. Kita tidak lagi mengizinkan unit usaha syariah," jelas Ogi.
Pilar kedua difokuskan pada peningkatan kualitas tata kelola perusahaan serta penerapan manajemen risiko yang lebih ketat. OJK memperkuat berbagai ketentuan terkait tata kelola, manajemen risiko, serta kualitas pengawasan berbasis risiko atau risk-based supervision.
Pendekatan tersebut diterapkan secara menyeluruh, mulai dari pengawasan industri, perusahaan, lembaga penunjang, profesi, hingga proses pengawasan yang dilakukan OJK.
"Kita telah meningkatkan aturan-aturan mengenai governance, manajemen risiko, serta peningkatan kualitas pengawasan berdasarkan risk-based supervision. Jadi mulai dari level industri, level perusahaan, lembaga penunjang, profesi, maupun pengawasan di OJK, semuanya sudah berdasarkan risk-based supervision," kata Ogi.
Advertisement
Perlindungan Konsumen
OJK juga menjadikan perlindungan pemegang polis dan konsumen sebagai salah satu fokus utama reformasi industri asuransi.
Salah satu langkah yang dilakukan adalah mendorong penerapan Program Penjaminan Polis untuk memberikan kepastian perlindungan kepada pemegang polis apabila perusahaan asuransi mengalami permasalahan.
Selain itu, OJK memperkuat mekanisme penyelesaian sengketa melalui Lembaga Alternatif Penyelesaian Sengketa Sektor Jasa Keuangan (LAPS SJK), sehingga pengaduan dan perselisihan antara konsumen dengan pelaku usaha jasa keuangan dapat diselesaikan secara lebih baik dan cepat.
"Bagaimana kita meningkatkan perlindungan terhadap pemegang polis dan juga konsumen. Kita melakukan penerapan program penjaminan polis untuk bisa memberikan keyakinan bahwa pemegang polis mendapatkan perlindungan," ujar dia.
Menurut Ogi, kepercayaan masyarakat terhadap industri asuransi juga harus dibangun melalui peningkatan integritas dan penerapan kode etik atau code of conduct bagi seluruh pelaku industri. Salah satu upaya yang dilakukan adalah memperkuat registrasi agen asuransi dan pialang asuransi atau broker melalui OJK.
Agen maupun broker yang menawarkan produk asuransi harus memiliki izin dan terdaftar sesuai ketentuan. OJK juga memperkenalkan penggunaan QR Code sebagai sarana bagi masyarakat untuk memeriksa legalitas tenaga pemasar tersebut.
"Makanya kita melakukan registrasi terhadap agen asuransi. Kemudian para broker juga harus mendaftarkan di OJK. Kalau dia tidak terdaftar, maka dia bisa dilakukan tindakan pidana karena beroperasi tanpa izin," tegas Ogi.
Dia menjelaskan, penggunaan QR Code pada agen dan broker asuransi diharapkan memudahkan konsumen memastikan legalitas pihak yang menawarkan produk asuransi.
"Dengan adanya QR Code, masyarakat bisa melihat apakah yang menawarkan produk asuransi itu merupakan agen asuransi atau broker yang berizin atau tidak. Karena kalau tidak berizin, itu tidak diperkenankan," tambah dia.
Pilar terakhir adalah penyelarasan praktik industri perasuransian nasional dengan standar internasional. Salah satunya melalui penerapan PSAK 117 yang mengadopsi IFRS 17 terkait kontrak asuransi sejak 1 Januari 2025.
Ogi menjelaskan, penerapan standar tersebut membawa perubahan dalam pengakuan pendapatan premi perusahaan asuransi. Selama ini, premi yang diterima pada tahun pertama dapat diakui seluruhnya sebagai pendapatan. Namun, melalui penerapan PSAK 117, pengakuan pendapatan harus memperhitungkan kewajiban perusahaan sepanjang masa pertanggungan.
"Di dalam kontrak asuransi, premi yang diterima itu harus disebar untuk cadangan teknis klaim di tahun-tahun sepanjang penjaminan. Disiplin itu akan membuat industri asuransi menjadi lebih sehat," jelas dia.
Selain penerapan PSAK 117, OJK juga memperkuat ketentuan solvabilitas melalui pengembangan new RBC serta mempersiapkan berbagai kebijakan untuk mendukung proses aksesi Indonesia menjadi anggota Organisation for Economic Co-operation and Development (OECD).
OJK turut memperkuat kerja sama dengan negara-negara ASEAN melalui forum ASEAN Insurance Council (AIC) dan forum kerja sama regional lainnya. Ogi menilai, berbagai pembenahan tersebut menjadi bagian dari upaya meningkatkan kualitas industri asuransi nasional agar mampu memenuhi standar internasional.
"Sehingga diharapkan pertumbuhan ekonomi dan pertumbuhan perusahaan asuransi akan lebih baik dengan fondasi yang lebih kuat dan lebih sehat," pungkasnya.