
Otoritas Jasa Keuangan (OJK) mendorong Dana Cadangan Pesangon (DCP) atau dana kompensasi pesangon tetap dikategorikan sebagai dana pensiun dan dikelola oleh lembaga penyelenggara program pensiun. Langkah ini dinilai penting untuk memperkuat industri dana pensiun nasional sekaligus mendukung target peningkatan aset dana pensiun hingga 60 persen terhadap produk domestik bruto (PDB) pada 2045.
Kepala Eksekutif Pengawas Perasuransian, Penjaminan, dan Dana Pensiun (PPDP) OJK, Ogi Prastomiyono mengatakan, dana cadangan pesangon selama ini pada umumnya masih disimpan dan dicatat sebagai cadangan oleh masing-masing perusahaan. Namun, terdapat pula perusahaan yang menitipkan dana tersebut sebagai dana pensiun melalui Dana Pensiun Lembaga Keuangan (DPLK).
Menurut Ogi, ketentuan mengenai pengelolaan dana pesangon melalui lembaga khusus masih menunggu aturan pelaksana berupa Peraturan Pemerintah (PP). Karena itu, OJK menilai perlu ada kejelasan mengenai kelembagaan dan kategori pengelolaan dana tersebut.
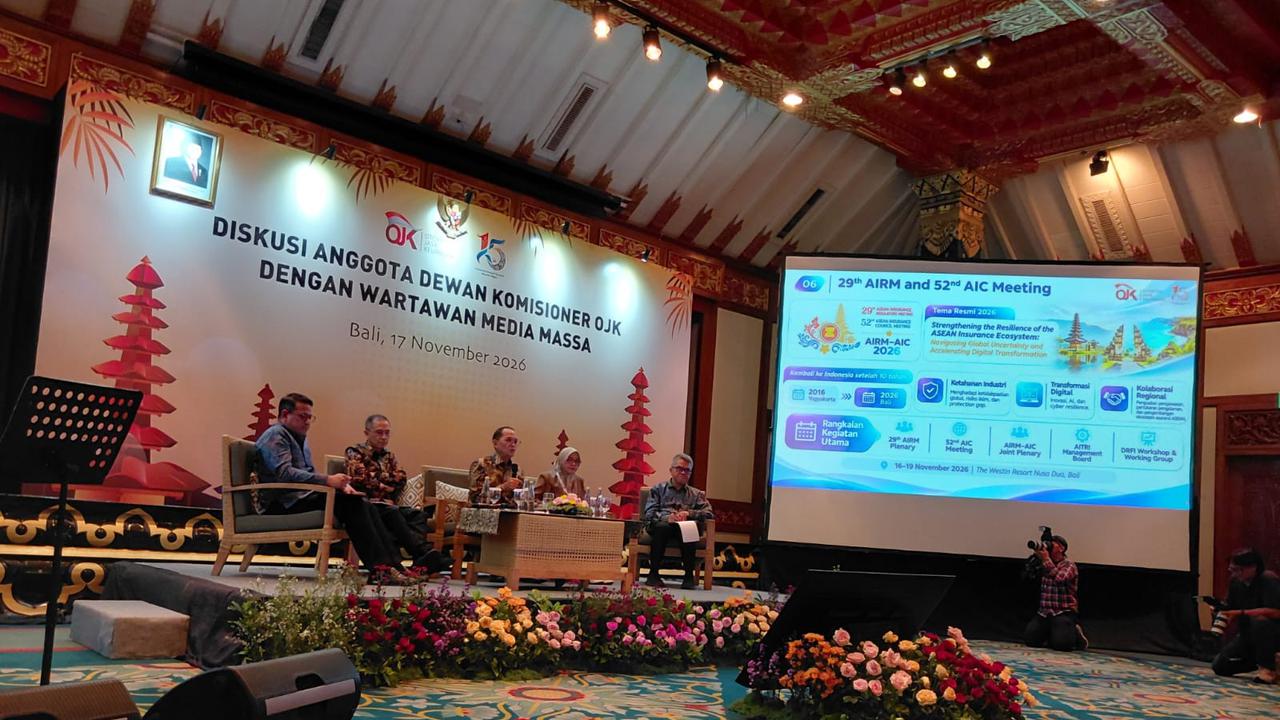
"Kalau bagi kami, yang menjadi concern pertama adalah dana cadangan sebaiknya masuk dalam kelompok dana pensiun. Pengelolanya adalah pengelola yang menyelenggarakan program pensiun," kata Ogi dalam diskusi dengan media di Hotel Nusa Dua Bali, Selasa (17/11).
Dia menjelaskan, pengelolaan dana tersebut dapat dilakukan oleh lembaga penyelenggara dana pensiun yang sudah ada, seperti Dana Pensiun Pemberi Kerja (DPPK) maupun DPLK, atau melalui lembaga khusus yang dibentuk pemerintah. Namun, Ogi menegaskan bahwa apa pun bentuk kelembagaan yang nantinya ditetapkan, pengelolanya harus tetap berstatus sebagai penyelenggara program dana pensiun.
"Apakah itu di DPPK, apakah itu di DPLK, ataukah di lembaga khusus yang dibentuk khusus menyelenggarakan dan menyimpan dana cadangan pesangon. Tapi intinya harus itu dana pensiun," tegas Ogi.
Ogi menambahkan, pengelompokan dana cadangan pesangon sebagai dana pensiun juga berkaitan dengan fasilitas insentif perpajakan yang melekat pada program pensiun. Menurutnya, karakteristik perpajakan dana pensiun berbeda dengan dana yang dikelola melalui skema keuangan biasa.
"Kalau tidak masuk dalam kategori dana pensiun, ya bukan dana pensiun, karena dana pensiun mendapatkan insentif pajak yang berbeda dengan dana-dana biasa," jelas Ogi.
Advertisement
Potensi Dana Pesangon Capai Rp150 Triliun
Senada dengan Ogi, Deputi Komisioner Bidang Pengawasan Perasuransian, Penjaminan, dan Dana Pensiun OJK, Iwan Pasila mengungkapkan potensi dana kompensasi pesangon yang selama ini tercatat sebagai cadangan perusahaan diperkirakan mencapai Rp100 triliun hingga Rp150 triliun.
Menurut Iwan, dana kompensasi pesangon memiliki karakteristik tersendiri karena terdapat sekitar 23 kondisi atau pemicu (trigger) yang memungkinkan dana tersebut dibayarkan kepada pekerja. Salah satunya ketika pekerja mencapai usia pensiun.
Karakteristik tersebut selama ini menjadi salah satu dasar bagi industri dana pensiun untuk mengategorikan manfaat pesangon sebagai manfaat pensiun.
"Kita memperkirakan dana kompensasi yang selama ini masuk dalam pesangon itu ada sekitar Rp100 triliun atau Rp150 triliun," ungkap Iwan.
Dia menjelaskan, OJK tengah berdiskusi dengan Kementerian Keuangan dan kementerian yang membidangi ketenagakerjaan untuk memastikan dana pesangon dapat masuk dalam kategori dana pensiun.
Upaya tersebut sekaligus diarahkan untuk mendukung target jangka panjang pengembangan industri dana pensiun nasional sebagaimana tercantum dalam Rencana Pembangunan Jangka Panjang Nasional (RPJPN).
"Kami sedang berdiskusi dengan teman-teman di Kementerian Keuangan dan juga kementerian terkait ketenagakerjaan, bagaimana caranya memastikan bahwa dana pesangon ini kemudian masuk dalam kategori dana pensiun," kata Iwan.
Advertisement
Dukung Target Aset Dana Pensiun 60 Persen PDB
Ogi menilai pengembangan skema dana cadangan pesangon dapat menjadi salah satu inovasi produk untuk memperbesar industri dana pensiun nasional.
Dia menyebutkan, dalam target pembangunan jangka panjang, aset dana pensiun diharapkan dapat mencapai 60 persen dari PDB pada 2045. Sementara posisi saat ini masih berada di kisaran 8 persen.
Menurutnya, diperlukan terobosan dan inovasi produk agar pertumbuhan aset dana pensiun dapat meningkat secara signifikan dalam kurun waktu menuju 2045.
"Kalau program dana pensiun tidak ada inovasi produk-produk baru, seperti dana cadangan pesangon ini, bagaimana kita bisa mencapai target tersebut?" ujar Ogi.
Dia juga mengingatkan bahwa apabila dana cadangan pesangon yang selama ini sudah berada dalam pengelolaan program dana pensiun justru dialihkan keluar dari industri tersebut ke lembaga khusus yang tidak dikategorikan sebagai penyelenggara dana pensiun, hal itu berpotensi menghambat pendalaman pasar dana pensiun.
Karena itu, OJK membuka peluang bagi pemerintah untuk membentuk lembaga baru dalam mengelola dana cadangan pesangon. Namun, lembaga tersebut tetap harus menjalankan fungsi sebagai penyelenggara dana pensiun.
"Kalau pemerintah mau membentuk lembaga baru, silakan. Tapi itu adalah penyelenggara dana pensiun," tegas Ogi.
Advertisement
OJK Soroti Tata Kelola dan Pengawasan Dana Pesangon
Sementara itu, Iwan menekankan bahwa pengelolaan dana cadangan pesangon tidak hanya berkaitan dengan pengumpulan dan investasi dana, tetapi juga menyangkut aspek administrasi serta kepastian pihak yang berhak menerima manfaat.
Dengan adanya sekitar 23 kondisi yang dapat menjadi pemicu pencairan dana, pengelola harus memiliki sistem administrasi yang mampu memastikan kapan pekerja berhak menerima manfaat dan bagaimana proses pembayarannya dilakukan.
Selain itu, strategi investasi harus disesuaikan dengan jangka waktu kewajiban pembayaran serta kebutuhan likuiditas dana.
"Di dana pensiun, termasuk dana pesangon ini, kita tidak hanya bicara mengenai bagaimana mengakumulasikan dana tersebut, tetapi administrasinya seperti apa dan siapa yang berhak mendapatkan manfaat itu," jelas Iwan.
Dia menambahkan, pengelolaan investasi juga harus memperhatikan kesesuaian antara durasi investasi dengan kewajiban pembayaran manfaat kepada pekerja.
"Ini berkaitan dengan administrasi dan juga investasinya supaya benar-benar dilakukan secara proper. Durasinya mesti match dan kapan likuiditas itu perlu tersedia harus dipastikan," kata Iwan.