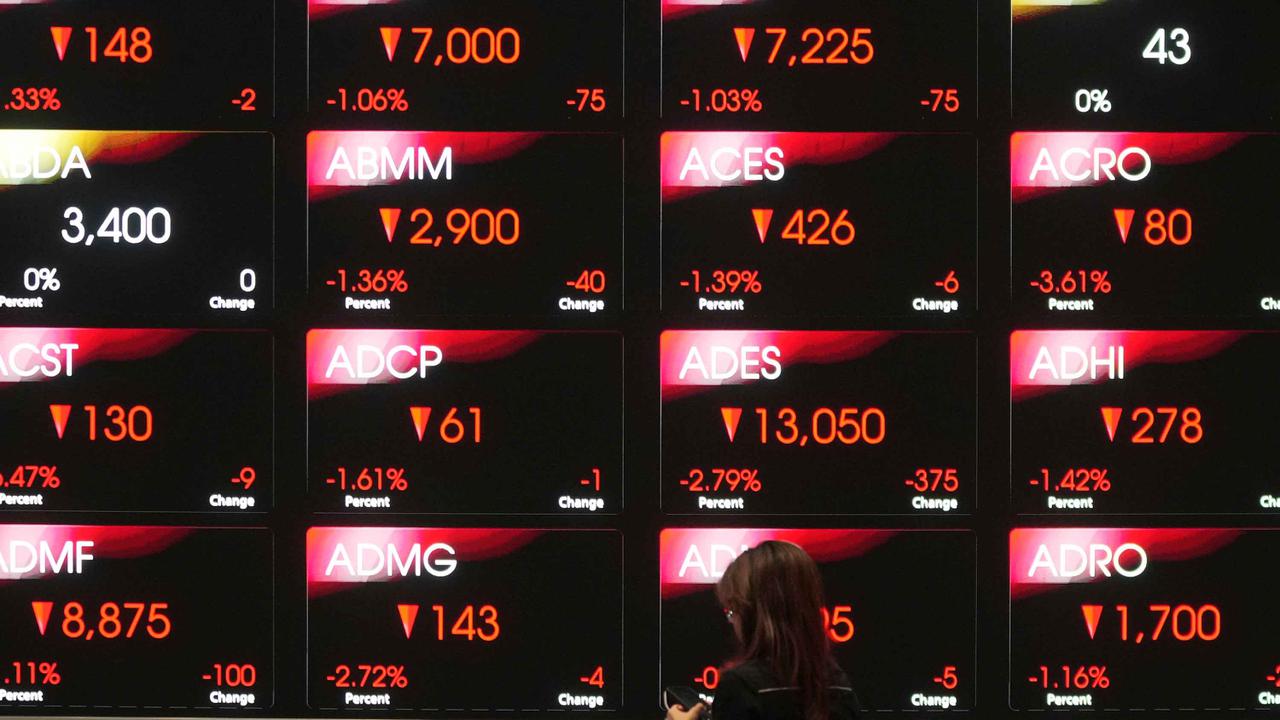
Pasar modal dalam negeri sempat dibuat ketar-ketir usai pengumuman penyesuaian indeks Morgan Stanley Capital International (MSCI) yang memicu hengkangnya dana asing (capital outflow) dari bursa saham tanah air. Ditambah ketegangan geopolitik global, nilai tukar rupiah pun sempat tertekan ke posisi Rp17.985 per dolar Amerika Serikat (AS).
Meski demikian, Bank Indonesia (BI) memilih bersikap tenang dan enggan merespons situasi ini secara terburu-buru. Alih-alih langsung mengerek suku bunga acuan BI-Rate, bank sentral menyiapkan strategi khusus yang lebih terarah (targeted) guna memancing aliran dana asing kembali masuk ke pangkuan ibu pertiwi.
Gubernur Bank Indonesia Destry Damayanti mengakui pasar saham domestik memang sempat mengalami tekanan jual selama dua hari pasca-pengumuman MSCI tersebut. Namun, setelah dilakukan asesmen mendalam, dampaknya dinilai masih berada di batas kewajaran.
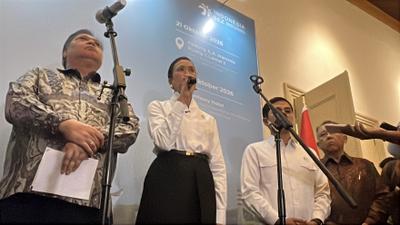
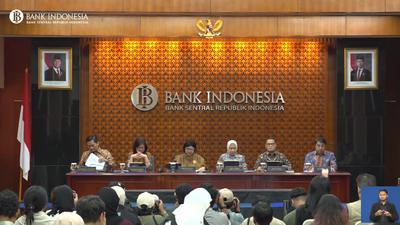
"Dua hari kemarin kami cukup diskusi secara tight sekali bagaimana kita menyikapi ini. Kalau kita lihat bahwa kita sekarang ingin kebijakan yang lebih targeted. Kita tahu outflow memang terjadi, artinya kan kita harus berusaha untuk meng-attract lagi inflow-nya, outflow itu masuk menjadi inflow," ungkap Destry dalam konferensi pers di Gedung Thamrin BI, Jakarta, Rabu (21/10/2026).
Advertisement
Naikkan Diskon Biaya Lindung Nilai hingga 45 Persen
Jurus utama yang dikerahkan BI untuk mengubah arus modal keluar menjadi arus modal masuk adalah dengan mempermurah biaya asuransi nilai tukar atau lindung nilai (hedging cost). Langkah ini menyasar para investor yang ingin masuk ke instrumen portofolio domestik seperti Surat Berharga Negara (SBN) maupun Sekuritas Rupiah Bank Indonesia (SRBI).
BI secara resmi menaikkan potongan premi lindung nilai untuk instrumen Domestic Non-Deliverable Forward (DNDF):
- Tenor 6 Bulan: Diskon premi lindung nilai dinaikkan dari sebelumnya 25 persen menjadi 40 persen.
- Tenor 12 Bulan: Diskon premi lindung nilai dinaikkan dari sebelumnya 30 persen menjadi 45 persen.
Dengan potongan biaya yang kian tebal, investor asing yang memarkirkan dananya di aset rupiah tak perlu cemas imbal hasilnya tergerus oleh fluktuasi kurs.
"Di pasar domestik kita terjadi re-pricing, baik itu di SBN juga terjadi re-pricing, kemudian ditambah dengan insentif yang lebih diperbesar, sehingga tentunya itu akan membuat spread antara aset domestik kita dengan aset USD menjadi lebih menarik," jelas Destry.
Strategi 'obral' diskon lindung nilai ini terbukti ampuh. Sejak mulai digulirkan pada Juni hingga Oktober 2026, BI mencatat instrumen insentif swap dan DNDF telah sukses menyedot dana asing masuk hingga mencapai 9,9 miliar dolar AS.
Advertisement
Respons Suku Bunga Tetap Lihat Data
Terkait dengan spekulasi pasar apakah aksi jual asing akibat MSCI ini bakal mengubah haluan suku bunga BI ke depan, Destry menegaskan bahwa BI akan selalu bergantung pada perkembangan data (data-dependent).
"Terkait dengan stance BI ke suku bunga ke depan, tentu kita akan lihat nanti data-dependent, kita lihat bagaimana perkembangannya ke depan. Tetap moneter kita fokus pada stabilitas, baik itu inflasi maupun rupiah. Kemudian untuk yang makroprudensial dan sistem pembayaran, kita lebih arahkan untuk turut mendorong pertumbuhan ekonomi kita," pungkasnya.
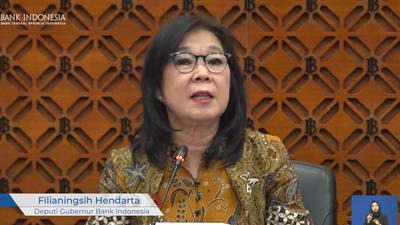
Senada dengan Destry, Deputi Gubernur Senior BI Aida S. Budiman menambahkan bahwa bank sentral selalu menimbang deviasi inflasi dan output gap sebelum memutuskan apakah harus menaikkan suku bunga atau cukup mengoptimalkan instrumen insentif pasar valas.
"Pilihan kebijakannya bisa kita ambil, apakah harus menaikkan policy rate, ataukah masih bisa untuk kita melakukan insentif, atau seperti menggunakan cadangan devisa untuk menjaga stabilitas nilai tukar," tandas Aida.